CFOメッセージ
長い年月をかけて築いてきた企業価値と、市場評価とのギャップ
CFO就任からの1年間を振り返りますと、ツムラという企業が有する価値の本質が、当初の想像をはるかに超えて深く、長い時間軸の上に築かれていることを、身をもって理解できた期間だったと思っています。一方で、株式市場からの評価に着目すると、PBRは1倍を下回る水準にとどまっており、長年積み上げてきた当社の企業価値が十分に反映されていない現実があります。
その要因は、大きく二つあると認識しています。まず、足元のROEこそ資本コストを上回っているものの、成長性については、既存製品の数量拡大を軸とした成長モデルであることから、成長の時間軸が長く、市場からは慎重にみられているという事実です。
もう一つの要因は、当社のプレ財務資本がどのように財務価値へと転化していくのか、その因果関係が十分に理解されていない点にあります。当社グループが培ってきた、生薬産地との深い信頼関係や生薬の品質基準・栽培方法、均質な漢方製剤を製造するノウハウ、医師との協業によるエビデンス創出、継続的な情報提供等を通じた医療現場との信頼関係といったプレ財務資本は、他社が容易に模倣できないレベルと思われ、競争力の裏づけになっています。これらは成長の源泉でもあり、価値創造ストーリーの基礎を成す部分だと感じています。だからこそ、財務価値との因果関係が投資家の皆様に正しく伝わるよう、情報発信や対話の方法に磨きをかけていく所存です。
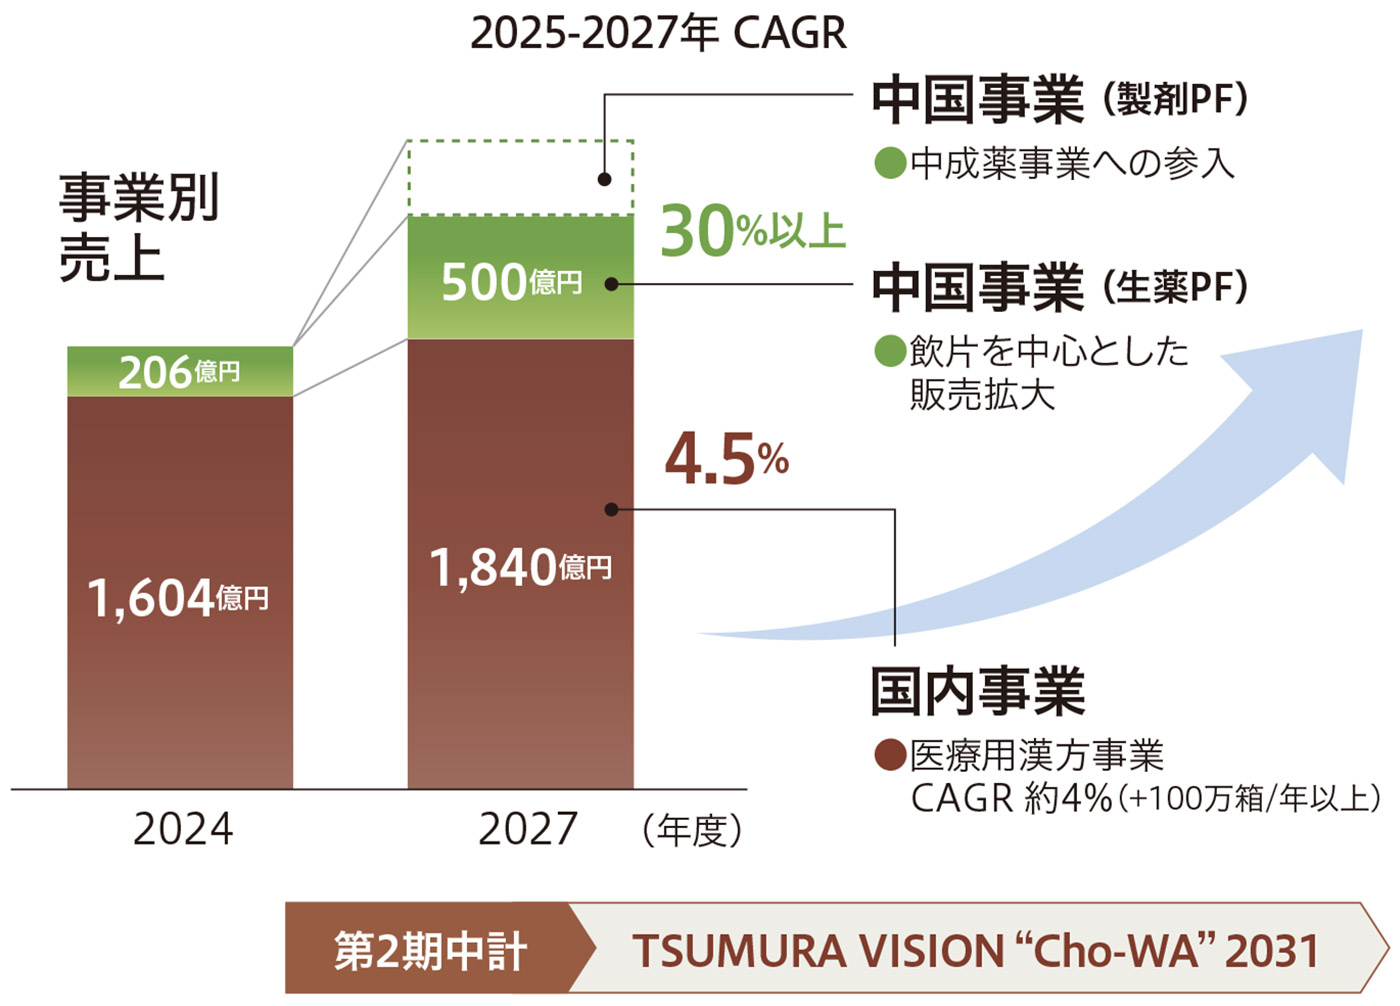
当社は医療用漢方事業に加えて、成長ドライバーとして期待される中国事業とヘルスケア事業を展開しています。そしてプレ財務資本は、医療用漢方事業はもちろん、中国事業とヘルスケア事業の成長にも深く関与しています。この2つの事業は、現状では事業規模が小さいものの、新商品を投入できる余地が大きく、価格設定も自由にできることから、これまで医療用漢方事業で蓄積してきたプレ財務資本を活かして大きく成長できるポテンシャルがあります。
資本効率を安定的に高める経営基盤を構築することに加え、プレ財務資本から財務価値創造までのストーリーを、3事業それぞれにおいてより明確に、納得感のある形で提示しなければならない――これがCFOとしての1年目に、強く感じた課題です。
財務規律を守りながら、中長期の時間軸で投資を計画・実行
設備投資の優先順位を再検討し、投資額を平準化
ツムラグループの価値創造は、プレ財務資本が時間とともに蓄積され、その効力が徐々に顕在化していくという特性を持っています。このようなビジネスモデルは、長期にわたる“稼ぐ力”の確保が、財務戦略の前提になります。とりわけ日本の薬価制度を考慮すれば、大型投資は長期的な安定成長によって回収していく必要があると考えます。
医療用漢方事業は、過去20年間にわたって成長を持続できており、今後も需要の安定的な拡大を背景に成長が見込まれます。その成長を持続的に実現するためには、生産能力および生産性向上に資する投資は必須になります。
生産設備への投資は本来、営業キャッシュ・フローの創出力を基軸として、長期スパンで計画的・段階的に進めていくものです。しかし2020年以降のコロナ禍の影響や、2022年からの急激な物価上昇・建設費高騰の影響で、当社は約5年にわたって大型投資を抑制せざるを得ない状況でした。
こうした状況に加え、コロナ禍における上海ロックダウンにより生産能力が落ちたところに、鎮咳剤等の供給不足による漢方製剤への需要の急増などの外部要因が重なったことにより、一部の製品について限定出荷を実施しました。その結果として、患者様、医療関係者の皆様にご迷惑をおかけしたことを、当社は今も非常に重く受け止めています。二度とこのような事態を起こさぬよう、供給責任を果たすための投資を実施していきます。一方で、大型投資を短期間に集中させることはキャッシュ・フローの観点からも課題があるため、投資の優先順位や実行タイミングを精査し、計画的に進めていく方針としています。
2025年度は静岡工場のSD棟、茨城工場の造粒包装棟の一部生産設備について、慎重な技術検証・確認を経て、2026年5月に稼働期間の延長を決定しました。これに伴い、設備投資全体の優先順位を再検討し、群馬の新工場については機能別・工程別に、段階的な立ち上げを行う方針に変更しました。その結果、第2期中計期間の投資額を400億円程度圧縮できることに加え、第3期中計以降の年当たり投資額を平準化できる目途がつきました。並行して、投資した設備の回転効率を高めるためのDX活用による需要予測高度化、労働生産性向上のためのフィジカルAI活用強化にも着手しています。
「上海虹橋中薬飲片有限公司」「養命酒製造株式会社」の株式取得の背景と意義
さらに、長期的な成長基盤を強化する取り組みとして、2025年6月に中国事業の生薬プラットフォームにおける「上海虹橋中薬飲片」に続き、2026年9月にはヘルスケア事業において「養命酒製造」の株式取得を実行しました。天然物由来の事業に軸足を置く当社グループは、当社事業と関連性が深い領域、当社の強みを生かすことにより高いシナジー効果が見込まれる領域等での事業拡大を進めていく方針であるため、提携候補となる企業はおのずと限定されます。その中で養命酒製造は、ツムラとの親和性を持つ数少ない企業との認識が以前からありました。2025年に同社で大株主の移動があり、非上場化を目指すことになった際に、証券会社経由で打診があり、「これを逃せば次のチャンスはない」と受け止め、決断した経緯があります。
当社グループにとって、薬価制度の中で事業を展開する医療用医薬品に加え、ヘルスケア領域においても事業基盤を確立することは、持続的な成長に不可欠です。また、社内では従前から、財務理論に裏打ちされた基準を定め、リスクを踏まえた現在価値ベースで投資対効果を評価する体制を確立しています。今回も、この基準を軸にして厳格なデュー・ディリジェンスを実施し、判断を下しています。もちろん、一定の財務負担を伴いますが、将来の企業価値向上に直結するものです。私はCFOとして、今後も財務規律を守りながら、必要な投資を適切なタイミングで実行する姿勢を貫いていきます。
第2期中期経営計画キャッシュ・アロケーションのアップデート
カンパニー制を導入して、財務戦略のステージを押し上げる
ROICの目標値を、カンパニープレジデントのKGIに設定
投資を回収しながら各事業を着実に成長させるには、ROICの向上が必須になります。私は着任当初から、ROICに基づく管理を現場の意思決定に組み込むことが不可欠と考えてきました。そこで、2026年4月のカンパニー制導入と同時に、各カンパニーの主要指標にROICを採用することとしました。社内カンパニー別の独立採算の枠組みは、事業領域単位で実効的にROIC向上を推進するには最もふさわしい体制といえます。
過去から、ROICの重要性は社内で浸透を進めてきたものの、機能別の各本部の従業員にとっては、自身の業務とROICのつながりが見えにくく、行動変容は限定的な範囲にとどまっていました。投資や費用投下の判断と、結果責任の連動が弱かった側面もあります。これらの結果、予算要求が積み上がる傾向もみられました。
そこでカンパニー制のもとでは、売上や利益だけでなく、ROICの目標値を各カンパニープレジデントのKGIに設定しました。川上から川下までの事業プロセス全体をカンパニープレジデントが一貫して責任を負う体制ですので、事業運営と財務戦略が、より強固に結びつく効果が得られるはずです。投資判断と成長戦略・資本効率は一貫したロジックでつながり、意思決定の質的な向上も見込めます。また、投資判断に用いるROIは、最終的にROIC(KGI)に直結することから、投資回収計画の評価もより厳格になり、実行後の成果責任を明確化できます。短期の数値だけにとらわれず、長期経営ビジョンの最終年度までを見据えた計画を策定し、投資回収の確度を高めていく決意です。
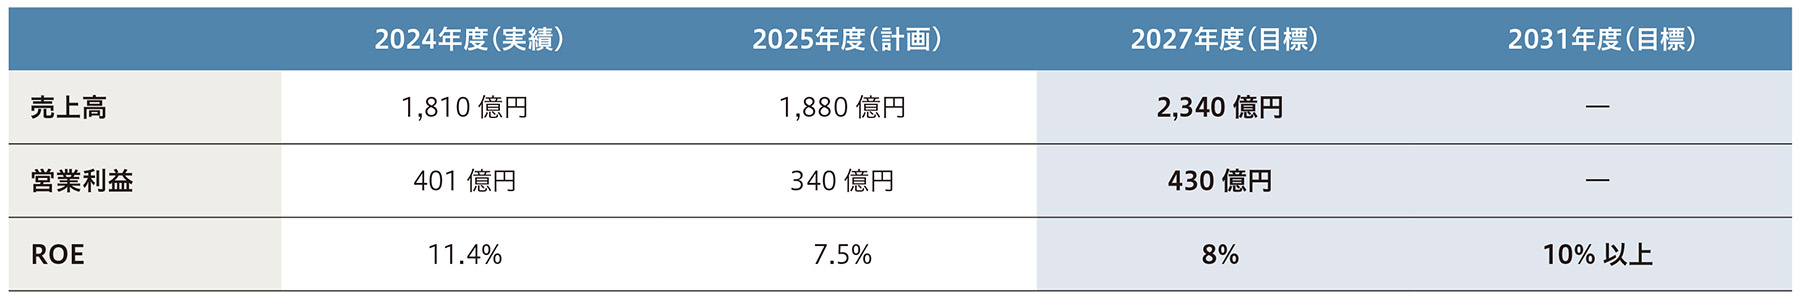
全社・カンパニー別ROIC:数値目標
DX等を活用して在庫の課題を払拭し、CCCを改善
投下資本の効率性を高める上で、CCC*2の改善も喫緊の課題です。ツムラグループでは、漢方製剤の安定供給を確保するため、生薬在庫を一定水準で保有する必要があり、結果として在庫が投下資本の大きな部分を占めています。加えて金額ベースでは、生薬単価の上昇や円安が、在庫金額を押し上げる要因になっています。細かな改善を積み上げるアプローチではなく、DX等を活用して、在庫の持ち方自体を変える、抜本的な取り組みに着手せねばなりません。そしてカンパニー制は、このCCC改善という課題にも大きく寄与する施策になります。
資本効率の向上は、各カンパニープレジデントとCFOが「両輪」となって、全社視点で進めるべきテーマです。2026年8月には、カンパニー別主要事業のROIC目標を開示しました。これを機に、投資回収と資本効率向上の両立を加速させていきます。
以上のように、カンパニー制の導入を機に、ROICを軸にした経営管理、ROIに基づく投資判断、そしてCCC改善による投下資本効率の向上を、一貫性を持って遂行できる財務戦略を固めることができました。また、事業責任と投資責任を同じラインに統合できたことで、現場の意思決定がより合理的になり、今後は資本効率の改善に直結する行動が促されるはずです。これらの変化が、ツムラの財務戦略を次のステージへと押し上げる転換点になり得ると確信しています。
- ※2 キャッシュ・コンバージョン・サイクル。仕入債務を支払ったのちに、売上債権を回収するまでの所要日数を示す財務指標
DOE5%の達成に向けて、実力ベースでROE9%をクリアする
長期的な企業価値の向上には、短期の財務指標では捉えきれないプレ財務資本が、どのように財務価値につながっていくのかを明確に示すことが欠かせません。この認識のもとで、医療用医薬品をはじめとする三つの事業がそれぞれトップラインとコスト効率を高め、ROICやROEの向上につながる道筋を、より信頼性のある成長ストーリーとして発信していきます。とくに医療用医薬品事業では、研究開発ドリブンのエビデンス創出が、中長期的な実売成長につながることを具体的に示していく考えです。前述しましたカンパニー別主要事業のROIC目標は、年度計画と長期経営ビジョン期間最終年度の目指す水準を開示しており、期末には実績も開示する予定です。
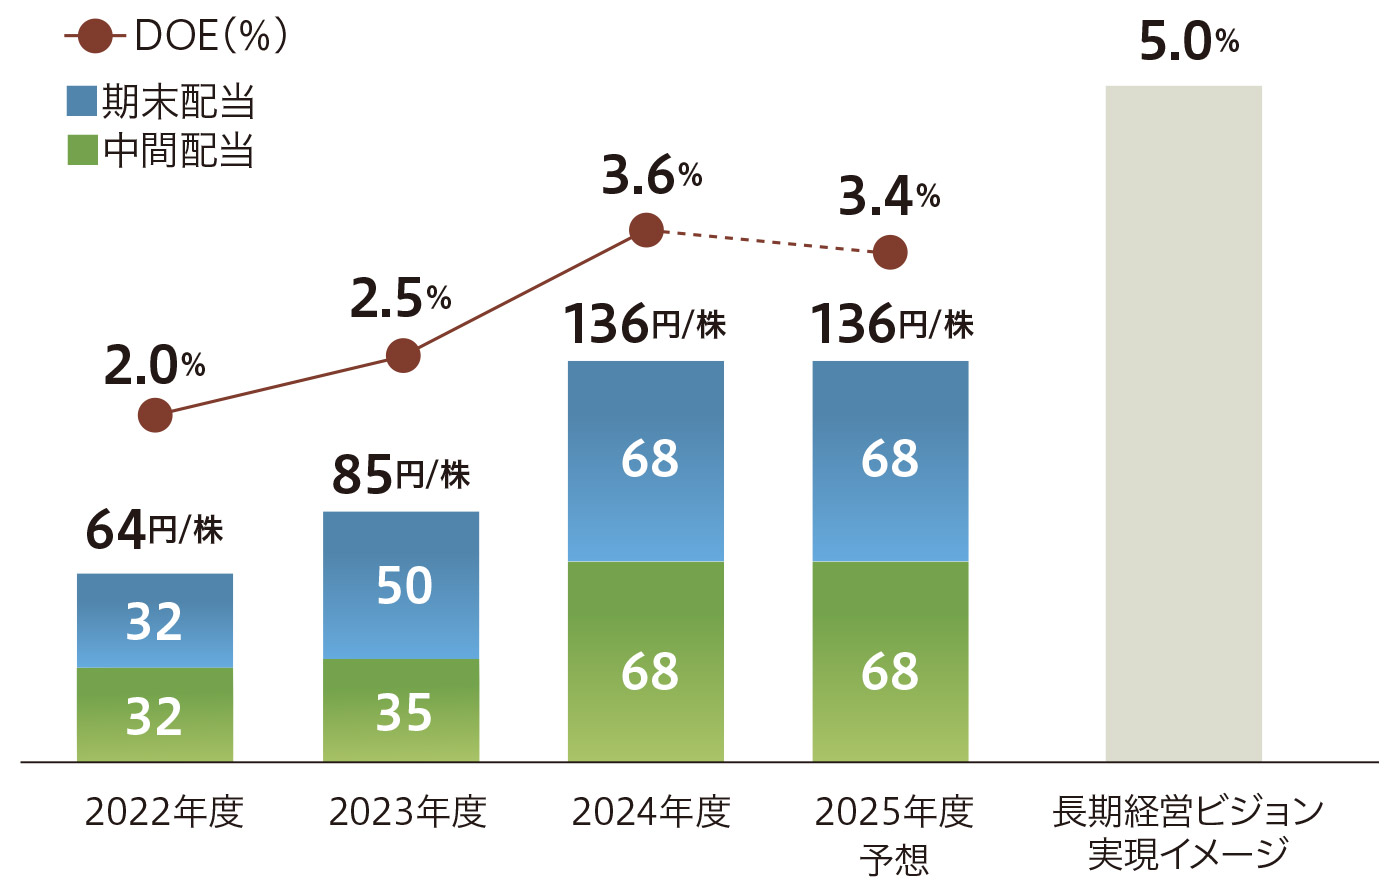
株主還元に関しては、長期経営ビジョン期間でのDOE(株主資本配当率)5%の実現に向けて、まず第2期中計期間中に「実力ベースでROE9%」を確実にクリアすることが最重要事項です。2025年度の9%という数字は、為替差益など一過性の要因によるもので、持続的な水準とはいえませんでした。今後はカンパニー制のもとで、資本効率の向上と成長戦略の実行を両立し、実力ベースでROE9%の水準に到達する体質をつくることで、DOE4%が視野に入ります。その延長線上には、ROE10%とDOE5%の達成が見えてきます。ROEの向上に合わせた段階的な配当拡充を、着実に実施していきます。
これらの取り組みを通じ、ツムラが「長期にわたり価値が積み上がり続ける企業」であることを、投資家の皆様に確信いただける一年にしていきます。
株主還元方針
当社は、「財務健全性を確保した最適資本構成に基づく最適な配当」を追求する観点から、DOE(株主資本配当率)を指標とし、健全なバランスシートを保ちながら、ROE向上と配当の段階的な拡充を目指しています。2031年度までに目指す水準として設定した5%到達に向け、着実に配当運営を実施していきます。